Bagātais tētis, nabagais tētis kopsavilkums: 10 svarīgākās atziņas par naudu

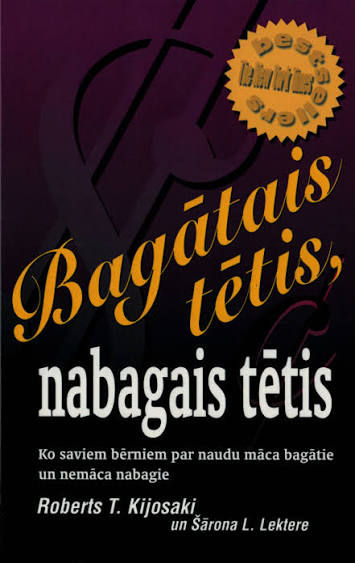
“Bagātais tētis, nabagais tētis” (Rich dad, poor dad) ir viena no pazīstamākajām personīgo finanšu grāmatām, ko sarakstījis Roberts Kijosaki (Robert Kiyosaki).
Grāmatas pamatā ir stāsts par diviem tēviem ar ļoti atšķirīgu skatījumu uz naudu. Viens tic tradicionālajam ceļam — iegūt labu izglītību, atrast stabilu darbu un smagi strādāt. Otrs māca domāt par naudu citādi: veidot aktīvus, attīstīt finanšu pratību un panākt, lai nauda sāk strādāt tavā labā.
Grāmata nav detalizēta investēšanas rokasgrāmata. Tās lielākā vērtība ir jautājumi, ko tā liek uzdot par saviem ienākumiem, izdevumiem un attiecībām ar naudu.
Šeit ir 10 svarīgākās atziņas no “Bagātais tētis, nabagais tētis”.
1. Nestrādā tikai naudas dēļ
Viena no galvenajām grāmatas idejām ir mainīt skatījumu uz darbu.
Tradicionālais modelis izskatās aptuveni šādi:
mācības → darbs → alga → izdevumi → nākamā alga.
Kijosaki mudina uzdot citu jautājumu:
Kā panākt, lai daļa manas naudas sāk strādāt manā vietā?
Tas nenozīmē, ka darbs vai alga ir kaut kas slikts. Tieši pretēji — stabils ienākumu avots var būt ļoti svarīgs pamats.
Problēma rodas tad, ja vienīgais veids, kā iegūt naudu, ir pārdot savu laiku.
Jo vairāk spējam veidot aktīvus un citus ienākumu avotus, jo mazāk mūsu finansiālā situācija ir atkarīga tikai no algas.
2. Iemācies atšķirt aktīvus no saistībām
Šī, iespējams, ir slavenākā “Bagātais tētis, nabagais tētis” atziņa.
Kijosaki piedāvā ļoti vienkāršu skatījumu:
Aktīvs ir tas, kas ienes naudu tavā kabatā.
Saistības ir tas, kas izņem naudu no tavas kabatas.
Grāmatas kontekstā piemēri varētu būt:
Aktīvi:
- uzņēmums, kas rada peļņu;
- īres īpašums ar pozitīvu naudas plūsmu;
- investīcijas, kas rada ienākumus;
- citi ienākumus ģenerējoši aktīvi.
Saistības:
- patēriņa kredīti;
- kredītkaršu parādi;
- pirkumi, kas regulāri rada izdevumus;
- dārgi pirkumi, kas neveido ienākumus.
Svarīga nianse — šī ir Kijosaki praktiskā definīcija, nevis grāmatvedības definīcija. Grāmatvedībā aktīvs ir daudz plašāks jēdziens.
Taču kā personīgo finanšu domāšanas instruments šis jautājums ir ļoti noderīgs:
«Vai šī lieta man rada naudas plūsmu vai to patērē?»
3. Liela alga ne vienmēr nozīmē bagātību
Cilvēks var pelnīt €3000 mēnesī un joprojām būt finansiāli nestabils.
Savukārt cilvēks ar mazākiem ienākumiem var veidot ļoti stabilu finansiālo situāciju, ja viņš kontrolē savus izdevumus un regulāri veido aktīvus.
Tāpēc grāmata mudina skatīties ne tikai uz:
“Cik daudz es pelnu?”
bet arī uz:
“Cik daudz no tā, ko nopelnu, paliek man un tiek novirzīts aktīvu veidošanai?”
Tas ir viens no svarīgākajiem domāšanas maiņas punktiem.
4. Finanšu izglītība ir tikpat svarīga kā ienākumi
Kijosaki uzskata, ka cilvēkam jāiemācās saprast naudas valodu.
Tas nozīmē vismaz pamata līmenī saprast:
ienākumus;
izdevumus;
aktīvus;
saistības;
naudas plūsmu;
investīcijas;
risku.
Ja cilvēks pelna vairāk, bet viņam vienlaikus pieaug arī dzīvesveida izmaksas un parādi, lielāki ienākumi paši par sevi neatrisina problēmu.
Savukārt finanšu zināšanas palīdz pieņemt labākus lēmumus ar to naudu, kas jau ir.
5. Skaties uz naudas plūsmu, ne tikai uz cenu
Divas lietas var maksāt vienādi, bet radīt pilnīgi atšķirīgu finansiālo rezultātu.
Piemēram, pieņemsim, ka tev ir €20 000.
Vienā gadījumā tu tos iztērē lietai, kas katru mēnesi rada jaunus izdevumus.
Otrā gadījumā tu šo naudu izmanto aktīvā, kas laika gaitā rada ienākumus.
Abos gadījumos sākumā ir iztērēti €20 000.
Taču pēc tam sākas atšķirība.
Pirmajā gadījumā nauda turpina aizplūst.
Otrajā — aktīvs potenciāli sāk radīt naudas plūsmu.
Tieši tāpēc Kijosaki grāmatā tik lielu uzmanību pievērš naudas plūsmai.
6. Neļauj dzīvesveidam augt tikpat ātri kā algai
Saņem algu paaugstinājumu.
Pērc dārgāku auto.
Palielini īres budžetu.
Sāc biežāk ēst ārpus mājas.
Paņem jaunus kredītus.
Un pēc gada saproti, ka, neskatoties uz lielāku algu, brīvās naudas ir tikpat daudz kā iepriekš.
Šo problēmu bieži sauc par dzīvesveida inflāciju.
“Bagātais tētis, nabagais tētis” mudina izmantot ienākumu pieaugumu ne tikai dzīvesveida uzlabošanai, bet arī aktīvu veidošanai.
Tas nenozīmē, ka nedrīkst baudīt nopelnīto naudu.
Ideja ir atrast līdzsvaru starp:
“Es varu atļauties vairāk”
un
“Es izmantoju lielākus ienākumus, lai nākotnē būtu finansiāli brīvāks.”
7. Strādā, lai mācītos, ne tikai lai saņemtu algu
Vēl viena interesanta grāmatas ideja ir skatīties uz darbu kā uz iespēju iegūt prasmes.
Kijosaki īpaši uzsver dažādu prasmju nozīmi — pārdošanu, komunikāciju, vadību, finanšu izpratni un uzņēmējdarbību.
Tas nozīmē, ka dažreiz darbs ar nedaudz mazāku algu var būt vērtīgāks ilgtermiņā, ja tas dod prasmes, kas vēlāk ļauj nopelnīt daudz vairāk.
Jautājums nav tikai:
“Cik man maksās šis darbs?”
Bet arī:
“Ko es šeit iemācīšos, ko varēšu izmantot nākotnē?”
8. Bailes no kļūdām var būt lielāks šķērslis nekā zināšanu trūkums
Grāmata daudz runā arī par psiholoģiju.
Cilvēki bieži nebaidās tikai no naudas zaudēšanas.
Viņi baidās:
kļūdīties;
izskatīties muļķīgi;
pieņemt nepareizu lēmumu;
zaudēt drošības sajūtu;
uzņemties atbildību par savu finansiālo situāciju.
Rezultātā cilvēks var gadiem neko nemainīt.
Taču tas nenozīmē, ka jāuzņemas maksimāls risks.
Daudz vērtīgāk ir mācīties, sākt ar saprotamu risku un pakāpeniski iegūt pieredzi.
9. “Žurku skrējiens” var turpināties arī ar lielāku algu
Kijosaki izmanto jēdzienu “Rat Race” jeb “žurku skrējiens”, lai aprakstītu ciklu, kurā cilvēks:
strādā → saņem algu → maksā izdevumus → vēlas vairāk → strādā vairāk → palielina izdevumus → atkal vajag vairāk naudas.
Problēma nav pati alga.
Problēma ir situācija, kad cilvēkam visu laiku nepieciešami jauni ienākumi tikai tāpēc, lai uzturētu esošo dzīvesveidu.
Finansiāla brīvība šādā skatījumā nozīmē palielināt kontroli pār savu naudu un veidot aktīvus, kas ar laiku var samazināt atkarību no algas.
10. Sāc veidot aktīvus pēc iespējas agrāk
Viena no svarīgākajām grāmatas kopējām idejām ir vienkārša:
neatliec savas finansiālās nākotnes veidošanu uz vēlāku laiku.
Nav nepieciešams uzreiz kļūt par uzņēmēju vai iegādāties nekustamo īpašumu.
Aktīvu veidošana var sākties arī daudz vienkāršāk — ar finanšu izglītību, uzkrājumu veidošanu un saprotamām investīcijām.
Svarīgākais ir izveidot ieradumu daļu no ienākumiem novirzīt nākotnes finansiālajai situācijai.
Jo agrāk sāk, jo vairāk laika ir naudai un investīcijām augt.
Ko “Bagātais tētis, nabagais tētis” īsti māca?
Ja visu grāmatu vajadzētu reducēt līdz vienai idejai, tā būtu:
neskaties tikai uz to, cik daudz naudas tu nopelni — skaties, ko tava nauda dara pēc tam, kad tu to esi nopelnījis.
Grāmata mudina:
attīstīt finanšu pratību;
saprast naudas plūsmu;
atšķirt aktīvus no saistībām;
neveidot dzīvesveidu tikai uz arvien lielākas algas rēķina;
meklēt veidus, kā veidot ienākumus ārpus sava darba;
domāt ilgtermiņā.
Un, iespējams, pats svarīgākais — sākt uzdot labākus jautājumus par naudu.
Vai “Bagātais tētis, nabagais tētis” ir vērts izlasīt?
Jā, īpaši tad, ja tikai sāc interesēties par personīgajām finansēm.
Grāmatas lielākā priekšrocība nav tā, ka tā sniedz perfektu investēšanas stratēģiju. Tā arī nav pilnīga finanšu rokasgrāmata.
Dažas Kijosaki idejas ir apzināti ļoti vienkāršotas un var būt diskutējamas.
Taču grāmata ļoti labi dara kaut ko citu — maina veidu, kā cilvēks sāk skatīties uz naudu.
Ja pēc izlasīšanas tu sāc vairāk domāt par aktīviem, izdevumiem, naudas plūsmu un to, kā veidot finansiālu neatkarību, grāmata savu darbu ir paveikusi.
Ja vēlies šo un līdzīgas grāmatas apgūt īsākā formātā, Kodolīgi apkopo biznesa, finanšu un pašizaugsmes grāmatu svarīgākās idejas audio formātā latviešu valodā. Tas var būt ērts veids, kā iepazīt grāmatas būtību arī tad, ja pilnai grāmatai šobrīd neatliek laika.
Īsais kopsavilkums
“Bagātais tētis, nabagais tētis” galvenās atziņas:
1. Nestrādā tikai naudas dēļ.
2. Iemācies atšķirt aktīvus no saistībām.
3. Liela alga automātiski nenozīmē bagātību.
4. Attīsti finanšu izglītību.
5. Skaties uz naudas plūsmu.
6. Neļauj dzīvesveidam augt ātrāk par ienākumiem.
7. Strādā arī, lai iegūtu vērtīgas prasmes.
8. Mācies pārvaldīt bailes no finanšu kļūdām.
9. Izvairies no bezgalīga “žurku skrējiena”.
10. Sāc veidot aktīvus pēc iespējas agrāk.
Galu galā jautājums nav tikai “Cik daudz es pelnu?”
Daudz svarīgāks jautājums ir:
“Ko mana nauda dara manā vietā?”


